Ako hodnotím firmy na watchlist a čo v mojich analýzach naozaj sledujem
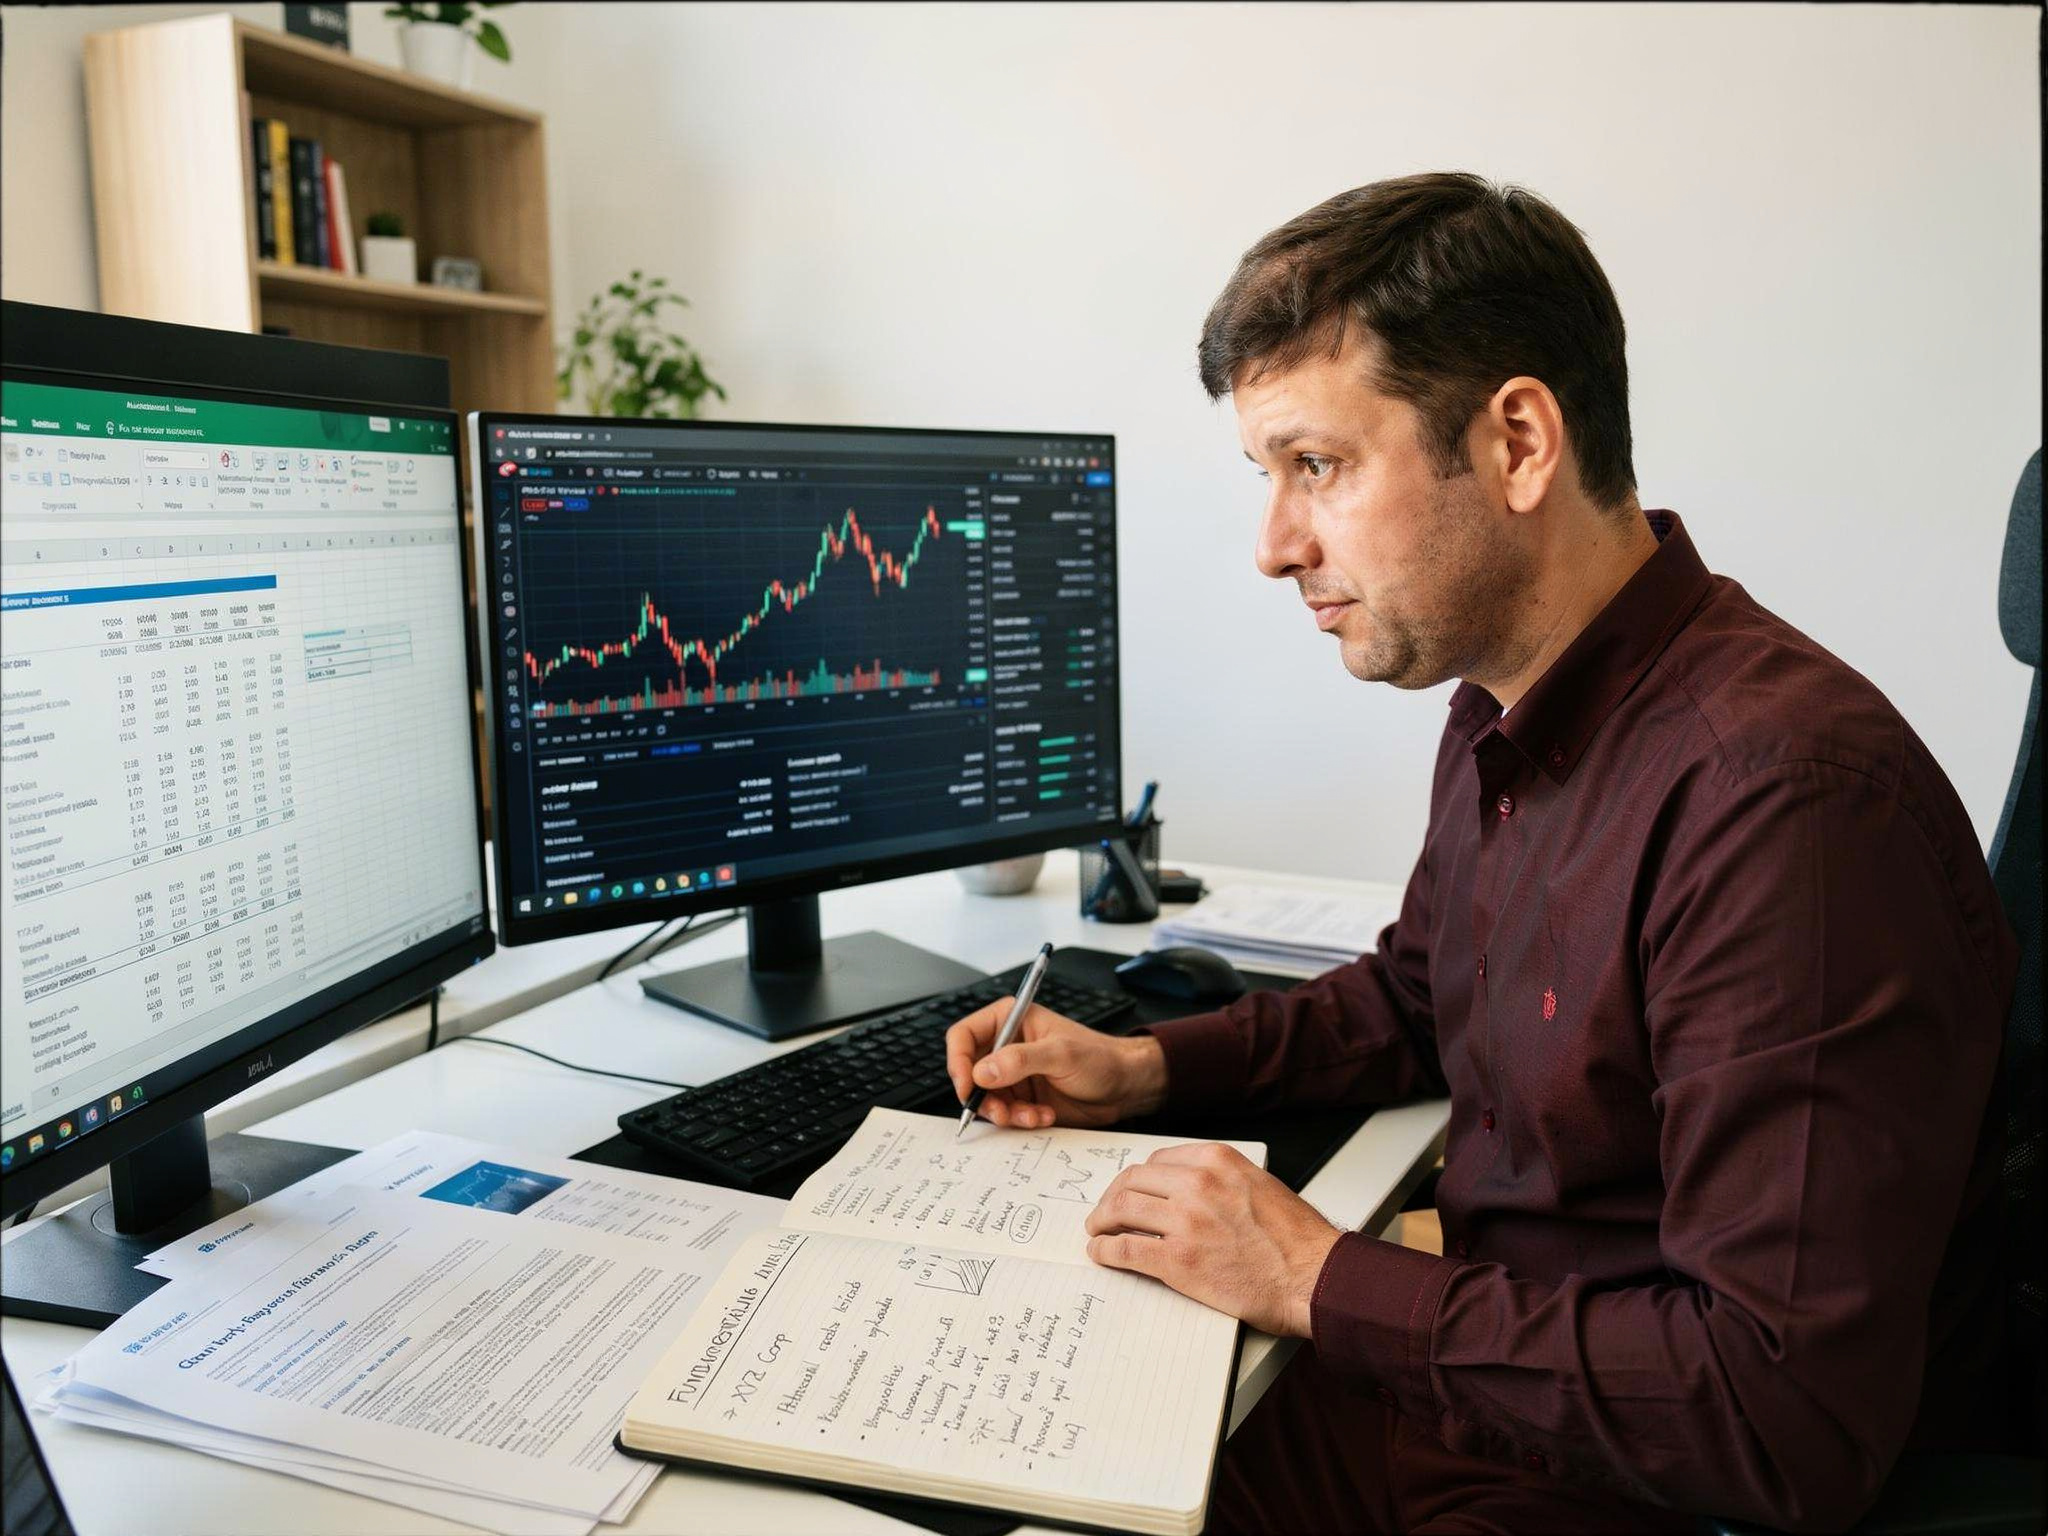
Keď robím rozbor firmy, nehľadám rýchly tip na nákup. Nehľadám skratku ani jednu vetu, ktorá by nahradila premýšľanie. Mojím cieľom je urobiť poriadok v dátach, oddeliť silné od slabého a ukázať, či si firma vôbec zaslúži ďalšiu pozornosť.
Presne preto tieto analýzy tvorím. Nepoužívam ich ako návod na okamžitý nákup. Vnímam ich ako pracovný nástroj pre watchlist, rozhodovací proces a rozlišovanie medzi kvalitným podnikom, drahou akciou, slabým kandidátom a šumom, ktorý iba dobre znie.
Každé číslo má v mojom prístupe svoj význam, svoje miesto aj svoje limity. Nestačí mi vedieť, že niečo vyzerá dobre. Potrebujem rozumieť tomu, prečo to vyzerá dobre, čo to znamená v praxi a kde sa človek môže ľahko pomýliť.
Prečo tieto analýzy vôbec robím
Na akciovom trhu sa mieša veľa príbehov, emócií a rýchlych súdov. Raz sa z firmy stane hviezda. O mesiac ju trh začne vnímať ako problém. Potom príde nová vlna optimizmu, po nej ďalšia vlna strachu a bežný človek sa v tom veľmi ľahko stratí.
Preto sa nepozerám na firmy cez titulok, popularitu alebo jednu metriku. Rozoberám ich systematicky. Chcem si zodpovedať niekoľko jednoduchých, ale dôležitých otázok.
Je to dobrý podnik alebo len pekný príbeh?
Je jeho cena rozumná alebo trh už rast príliš draho zaplatil?
Stačí firmu iba sledovať, alebo ju má zmysel zaradiť do ďalšieho rozhodovacieho procesu?
A keď sa pozerám aj na opcie, ide vôbec o vhodný podklad, alebo ho bude rozumnejšie nechať tak?
Práve toto tvorí jadro mojich analýz. Nesnažím sa predpovedať budúcnosť ako veštec. Snažím sa zlepšiť kvalitu rozhodovania tým, že firmu pozerám po vrstvách, nie cez jednu skratku.
Na čo táto analýza slúži
Táto analýza plní tri hlavné úlohy.
Prvou je výber do watchlistu. Potrebujem vedieť, či si firma zaslúži miesto na zozname spoločností, ktoré má zmysel ďalej sledovať.
Druhou úlohou je orientácia v kvalite firmy. Po dočítaní rozboru má čitateľ vedieť, v čom je podnik silný, v čom je priemerný, v čom je slabý a aké riziká si nesie.
Treťou úlohou je rozhodovací proces. Nemám tým na mysli slepý nákup. Mám na mysli disciplínu. Zaujíma ma, čo by sa muselo stať, aby bola firma zaujímavejšia, menej zaujímavá alebo úplne nevhodná.
Z tohto dôvodu sa v analýze nepozerám iba na jednu rovinu. Osobitne oddeľujem kvalitu firmy, férovú hodnotu, technický stav trhu a vhodnosť pre opčné stratégie. Každá z týchto vrstiev rieši inú otázku, preto ich nemiešam do jedného dojmu.
Na čo táto analýza neslúži
Tento typ analýzy neslúži ako tip na nákup.
Neponúka garanciu rastu.
Nevydáva signál typu kúp teraz alebo predaj teraz.
Nepredpovedá ani budúcu cenu.
Jej úloha je analytická a vzdelávacia. Predstavuje rámec na hodnotenie firmy, nie sľub výsledku. Aj veľmi kvalitná firma môže byť určitý čas príliš drahá. Lacná firma zase môže zostať lacná preto, že má vážny problém. Rovnako aj dobrý rozbor naráža na limity, keď sa prudko zmenia výsledky, cyklus, regulácia alebo nálada na trhu.
Ako k analýze pristupujem
Môj postup je jednoduchý a držím sa ho pri každom rozbore.
Najprv sa snažím pochopiť, aký typ firmy vlastne analyzujem.
Potom skúmam kvalitu biznisu a finančné zdravie.
Ďalej odhadujem férovú hodnotu a porovnávam ju s aktuálnou cenou.
Následne si pozriem technický stav trhu, aby som chápal kontext.
Až potom, ak to dáva zmysel, riešim vhodnosť pre opčné stratégie.
Týmto postupom sa vyhýbam najčastejšej chybe. Mnoho ľudí chce všetko zhrnúť jednou vetou: dobrá alebo zlá akcia. Takto to nevnímam. Dobrý podnik, dobrá cena, dobrý timing a vhodnosť pre opcie neznamenajú tú istú vec.
Z čoho čerpám dáta a prečo ich overujem
Pri akciách je rozdiel medzi názorom a dátom obrovský. Preto nezačínam dojmom, ale zdrojmi.
Najväčšiu váhu dávam oficiálnym výkazom firmy, kvartálnym a ročným správam, prezentáciám k výsledkom, firemným oznámeniam a ďalším zverejneným materiálom. Popri nich používam aj finančné databázy a analytické platformy, ktoré údaje triedia, porovnávajú a dopĺňajú o širší kontext.
Zároveň dodržiavam jednoduché pravidlo. Keď sa metrika medzi zdrojmi líši, nepíšem ju ako absolútnu istotu. Radšej uvediem rozsah alebo zoberiem konzervatívnejšiu hodnotu. Keď údaj chýba, poviem to priamo. Ak pracujem s odhadom, jasne to označím. Takto oddeľujem fakty od predpokladov.
Čo v analýze sledujem ako prvé: typ firmy
Nie každú firmu sa dá merať rovnako. Preto ju najprv zaraďujem do základného typu.
Môže ísť o stabilnú ziskovú firmu, rastovú firmu, dividendovú firmu, majetkovú firmu alebo banku či poisťovňu. Nejde o detail navyše. Ide o základ. Práve od typu firmy závisí, ktoré metódy oceňovania a ktoré ukazovatele dávajú najväčší zmysel.
Pomôžem si jednoduchým prirovnaním. Nemôžete hodnotiť plavca, šachistu a bežca rovnakým testom. Každý má inú povahu, iné silné stránky a iný spôsob výkonu. Pri firmách to funguje rovnako.
Ako hodnotím kvalitu firmy
Keď už viem, aký typ firmy držím v ruke, pozerám sa na kvalitu podniku. Tá tvorí základnú vrstvu celej analýzy.
Sledujem najmä finančnú silu, ziskovosť, rast, kapitálovú disciplínu a stabilitu. V praxi to znamená, že si všímam, či je firma finančne pevná, či dokáže robiť zisk, či rastie zdravo, či nie je príliš drahá a či ju trh aspoň čiastočne potvrdzuje.
Finančná sila ukazuje, či firma stojí na pevných nohách. Zaujíma ma najmä dlh, likvidita, stabilita rozvahy a schopnosť zvládnuť horšie obdobie. Jednoducho povedané, sledujem, či firma unesie tlak, alebo sa môže zlomiť pri prvom vážnejšom probléme.
Ziskovosť mi hovorí, či firma vie z tržieb robiť skutočný zisk. Nestačí mi, že firma veľa predá. Rozhodujúce je to, čo jej po tom predaji zostane.
Pri raste sledujem tržby, zisky a najmä stabilitu tohto rastu. Jeden silný rok ešte neznamená kvalitný biznis. Oveľa viac ma zaujíma, či firma rastie opakovateľne a bez zbytočných výkyvov.
Valuácia rieši, či cena zodpovedá tomu, čo firma naozaj je. Aj veľmi dobrá firma môže byť zlá kúpa, ak je príliš drahá.
Momentum dopĺňa obraz o to, či trh firmu potvrdzuje alebo nie. Neberiem ho ako veštbu. Beriem ho ako kontext.
Prečo v analýze nestačia holé čísla
Jedna zásada je pre mňa kľúčová: žiadna hodnota nesmie zostať bez výkladu.
Keď uvediem číslo, vždy si kladiem štyri otázky.
Čo toto číslo meria?
Je to dobré, neutrálne alebo slabé v kontexte daného sektora?
Čo to znamená pre rozhodnutie?
Kde môže táto metrika zavádzať?
Práve tu sa ukazuje rozdiel medzi analytickým rozborom a obyčajným zoznamom údajov. Samotné číslo môže pôsobiť presne, ale bez kontextu často zavádza.
Ako odhadujem férovú hodnotu
Ďalšiu vrstvu tvorí cena. Dobrý podnik totiž automaticky neznamená dobrú kúpu.
Pri férovej hodnote sa pýtam, koľko môže mať firma rozumnú hodnotu podľa svojich čísel, rastu, marží, cash flow a porovnania s podobnými podnikmi. Podľa typu firmy vyberám vhodnú metódu. Pri stabilnej ziskovej firme dáva zmysel DCF, P/E, EV/EBITDA a konzervatívny hodnotový pohľad. Pri majetkových firmách sa viac hodí NAV alebo P/B. Pri bankách a poisťovniach majú väčší význam modely založené na účtovnej hodnote a ziskovosti kapitálu. Pri dividendových firmách sa viac pozerám na dividendu. Menej stabilné rastové príbehy si pýtajú opatrnosť. V takom prípade sa nehrám na presnosť tam, kde presnosť reálne neexistuje.
Férovú hodnotu nevnímam ako jedno magické číslo. Pozerám sa na rozsah a jeho stred. Dôvod je jednoduchý. Rôzne metódy pracujú s rôznymi predpokladmi. Niekto bude prísnejší v raste. Niekto v diskonte. Iný bude viac veriť maržiam. Preto je poctivejšie hovoriť o pásme rozumnej hodnoty než o jednej presnej sume.
Aké valuačné metriky sledujem a čo znamenajú
Pri oceňovaní pracujem s viacerými ukazovateľmi, pretože každý z nich ukazuje inú časť reality.
P/E mi hovorí, koľkokrát trh platí ročný zisk firmy. Veľmi zjednodušene: koľko peňazí dávam za jeden kus zisku. Samotné P/E však nestačí. Vysoké P/E môže byť pri kvalitnej rastovej firme ešte v poriadku. Nízke P/E nemusí znamenať výhodu, ak trh správne vidí problém.
EV/EBITDA ukazuje, ako trh oceňuje firmu voči jej prevádzkovému výkonu. Hodí sa najmä pri porovnaní s podobnými spoločnosťami, ale aj tu treba dávať pozor na dlh, cyklickosť a špecifiká odvetvia.
P/B porovnáva cenu akcie s účtovnou hodnotou. Väčší zmysel má pri bankách, poisťovniach a majetkovo náročných firmách než pri softvérových alebo platformových spoločnostiach.
P/S porovnáva cenu s tržbami. Pomáha najmä tam, kde zisk ešte kolíše, ale ani vysoké tržby samy osebe nezaručujú kvalitu.
Konzervatívny hodnotový pohľad mi pomáha zistiť, či medzi cenou a hodnotou existuje bezpečnostný vankúš. Zároveň ma brzdí pred slepým obdivom rastového príbehu.
P/E, PEG a PEGY: prečo ich používam
Tieto tri ukazovatele mi pomáhajú rýchlo pochopiť vzťah medzi cenou, rastom a výnosom pre akcionára.
P/E ukazuje cenu voči zisku.
PEG ukazuje cenu voči rastu zisku.
PEGY ukazuje cenu voči rastu zisku plus dividende.
V jednoduchej reči to znamená toto: nechcem vedieť iba to, či je firma drahá. Chcem vedieť, či je drahá vzhľadom na to, ako rýchlo rastie a či časť návratnosti neposiela akcionárovi späť cez dividendu.
Tieto ukazovatele však nikdy nepoužívam samostatne. Slúžia ako pomocníci. Veľa napovedia, ale bez kontextu nerozhodujú.
ROIC: jedna z najdôležitejších metrík kvality
ROIC patrí medzi moje najdôležitejšie ukazovatele. Hovorí, ako efektívne firma pracuje s kapitálom, ktorý má k dispozícii.
Jednoducho povedané: ak firme zveríte peniaze, čo s nimi dokáže urobiť? Vie z nich vytvoriť slušnú návratnosť, alebo ich spaľuje neefektívne?
Preto ma nezaujíma iba samotná výška ROIC. Sledujem aj jeho stabilitu v čase. Jednoročný výsledok môže byť náhoda. Oveľa viac si cením dlhodobo stabilný ROIC, pretože viac vypovedá o kvalite biznisu, disciplíne manažmentu a o tom, či firma naozaj vytvára ekonomickú hodnotu.
Piotroski F-Score: rýchly test zdravia fundamentu
Piotroski F-Score používam ako kontrolný test základného finančného zdravia firmy.
Nepovie všetko, ale veľmi dobre pomáha zistiť, či sa základná kondícia firmy skôr zlepšuje alebo zhoršuje. Predstavujem si ho ako rýchly semafor. Nie je to celý dopravný plán, ale je to užitočný signál.
Silný výsledok zvyšuje dôveru vo fundament. Slabý výsledok naopak varuje, že niečo vnútri firmy nemusí byť také pevné, ako sa na prvý pohľad zdá.
Konzervatívny hodnotový pohľad a bezpečnostný vankúš
Pri hodnotení firmy ma zaujíma aj to, či medzi cenou a odhadovanou hodnotou existuje rozumný bezpečnostný vankúš.
Tento prístup mi pomáha brzdiť prehnaný optimizmus. Nie všetko, čo rastie, je aj bezpečne ocenené. Rovnako nie všetko, čo vyzerá lacno, je automaticky dobré.
Preto odlišujem rastový príbeh od konzervatívneho hodnotového pohľadu. Obe optiky sú užitočné, ale každá hovorí trochu iným jazykom.
Súhrnné skóre: prečo ich používam
Pri veľkom množstve údajov sa dá ľahko stratiť smer. Preto používam aj súhrnné skóre.
Ich úlohou nie je nahradiť premýšľanie. Pomáhajú mi zoradiť si obraz o firme. Keď mám pred sebou veľa dát, potrebujem vidieť, čo firmu ťahá hore, čo ju brzdí a či celkový obraz dáva zmysel.
Súhrnné skóre preto neberiem ako rozsudok. Beriem ho ako zhrnutie. Umožňuje mi rýchlejšie rozpoznať, či je firma silný kandidát na ďalšie sledovanie, priemerný kandidát na opatrné pozorovanie alebo slabý kandidát, ktorého bude rozumnejšie odložiť bokom.
Prečo oddeľujem fundament od technického stavu
Mnohí investori robia jednu veľkú chybu. Miešajú dohromady dve rozdielne otázky.
Prvá otázka znie: aká je to firma?
Druhá otázka znie: v akej situácii je trh práve teraz?
To nie je to isté. Preto v analýze oddeľujem fundamentálnu vrstvu od technickej. Fundament mi hovorí, čo sledujem. Technický stav mi ukazuje, kde sa cena nachádza, v akom je trende, ako je vzdialená od priemerov a či trh skôr potvrdzuje alebo oslabuje príbeh.
V technickej časti sledujem najmä trend, polohu ceny voči dôležitým priemerom, supporty, rezistencie a základný stav trhu. Nerobím to preto, aby som z grafu veštil budúcnosť. Robím to preto, aby som chápal kontext.
Samostatná časť: ako pozerám na vhodnosť pre opcie
Opcie mám oddelené ako samostatnú vrstvu. To je dôležité. Nie každá dobrá firma je dobrý podklad pre covered call alebo wheel. Zároveň nie každá akcia, ktorá vyzerá zaujímavo na grafe, je automaticky vhodná na opčné stratégie.
Preto sa na opcie pozerám osobitne.
Pri covered call ma zaujíma, či je firma dostatočne kvalitná, finančne zdravá, zisková a stabilná. Nechcem vypisovať opciu na slabý alebo chaotický podnik len preto, že ponúka vysokú prémiu.
Potom skúmam profil firmy. Pre covered call sa viac hodia stabilné ziskové firmy s miernym rastom, etablovaným biznisom a predvídateľným cash flow. Menej vhodné bývajú explozívne rastové akcie, dlhodobo stratové firmy a spoločnosti s binárnymi rizikami.
Ďalej sledujem volatilitu, technický stav a rozumnosť valuácie. Pri opciách nechcem chaos. Chcem prémiu, ale nechcem, aby jedna prudká sviečka zničila logiku celého obchodu.
Samostatne riešim aj vzťah k valuácii. Covered call býva logickejší tam, kde je akcia skôr férovo ocenená alebo mierne nad férovou hodnotou. Ak je hlboko podhodnotená, často je rozumnejšie nestrihať si potenciálny rast výpisom callu. Keď je extrémne nadhodnotená, rastie riziko nepríjemného prepadu.
Aj preto má opčný modul vlastný záver. Inými slovami: dobrá firma automaticky neznamená dobrý podklad na opcie.
Čo si má čitateľ z mojej analýzy odniesť
Po dočítaní môjho rozboru by mal čitateľ dostať niekoľko jasných odpovedí.
Mal by vedieť, aký typ firmy má pred sebou.
Mal by rozumieť tomu, či ide o kvalitný biznis alebo len o pekný príbeh.
Mal by vedieť posúdiť, či je aktuálna cena rozumná, napätá alebo príliš optimistická.
Zároveň by mal chápať, v akom stave je trh a či technický obraz pomáha alebo skôr varuje.
Ak je súčasťou rozboru aj opčný modul, mal by vedieť, či ide len o kandidáta na watchlist, alebo aj o potenciálne použiteľný podklad pre covered call či wheel.
Keď toto čitateľ po dočítaní chápe, analýza splnila svoj účel.
Zhrnutie
Vo svojich analýzach sa nesnažím byť veštec. Snažím sa byť systematický, zrozumiteľný a disciplinovaný.
Nepýtam sa len, či firma rastie. Pýtam sa, či rastie zdravo.
Nepýtam sa len, či je akcia lacná. Pýtam sa, či je lacná oprávnene alebo klamlivo.
Nepýtam sa len, či sa cena hýbe hore. Pýtam sa, čo je pod tou cenou schované v číslach.
Nezaujíma ma iba to, či sa na firme dá niečo robiť. Zaujíma ma, či to vôbec dáva zmysel vzhľadom na kvalitu, valuáciu, technický stav a riziko.
Presne preto tieto analýzy robím. Nie ako tipy. Nie ako výkriky. Nie ako súťaž, kto trafí najbližší pohyb. Robím ich ako nástroj na watchlist, na poriadok v rozhodovaní a na oddeľovanie príležitostí od šumu.
A práve v tom vidím ich skutočnú hodnotu.
FAQ
Je tento rozbor odporúčanie na nákup akcie?
Nie. Ide o analytický a vzdelávací rozbor. Má pomôcť pochopiť firmu, jej cenu, riziká a miesto na watchliste, nie prikázať nákup alebo predaj.
Prečo nestačí pozerať len na jednu metriku?
Pretože jedna metrika ukáže iba malú časť reality. Firma môže mať nízke P/E a pritom slabnúť. Môže mať vysoký rast a pritom zlú kapitálovú disciplínu. A môže mať pekný graf, ale slabé základy.
Prečo oddeľuješ kvalitu firmy od grafu?
Pretože fundament a technický stav riešia dve odlišné veci. Fundament hovorí, čo je to za podnik. Graf hovorí, v akej situácii je trh práve teraz.
Prečo používaš viac zdrojov?
Pretože metriky sa medzi zdrojmi môžu líšiť. Preto ich overujem, porovnávam a pri rozpore radšej uvádzam rozsah alebo konzervatívnejší údaj.
Prečo má opčná časť vlastné pravidlá?
Pretože vhodnosť pre akciu a vhodnosť pre covered call alebo wheel nie je to isté. Opcie potrebujú samostatný filter kvality, volatility, technického stavu a rizika.